
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-14 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【美以领导人被曝:磋商联手再袭伊朗】以色列总理内塔尼亚胡近期与美国总统特朗普多次通话,商讨在10月27日以色列议会选举和11月3日美国中期选举前,对伊朗发动大规模联合军事打击的可能性。来源:财联社
【中信建投证券:建议提高煤炭、电力、地产、银行等领域的优质央企配置比重】中信建投证券研报认为,2026年四季度,建议投资者采用平衡型投资策略构建投资组合。2026年上半年科技板块大幅度上涨,传统板块大幅下跌,形成了巨幅估值差。传统产业的升级改造,传统产业专业化整合,纠正“内卷式”竞争将给低估值板块带来困境反转的机会。建议提高煤炭、电力、地产、银行等领域的优质央企配置比重。来源:财联社
【中信证券 :稳市信号明确 银行板块资金面乐观】中信证券研报称,国庆节后首周,避险资金流入银行,板块逆势跑赢主要指数。周末证监会召开资本市场和金融形势专家座谈会,资本市场稳预期的政策信号明确。板块投资上,基本面视角,展望三季度及全年,预计息差和资产质量等核心变量保持稳定,经营格局稳定,盈利趋势积极。中期视角看,银行板块步入风险周期尾部区间,ROE一阶导已经改善,预计今明年行业ROE绝对数企稳,区间8%—9%,助力板块估值提升,有望从“高股息防御资产”向“高确定性权益资产”重估,银行板块仍将演绎估值上行方向,全年绝对收益空间仍将延续。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现低开震荡、探底回升的走势,成交量较前一日略有放大。活跃市值止跌回升、小幅上涨,资金短线有一定的回流动作。
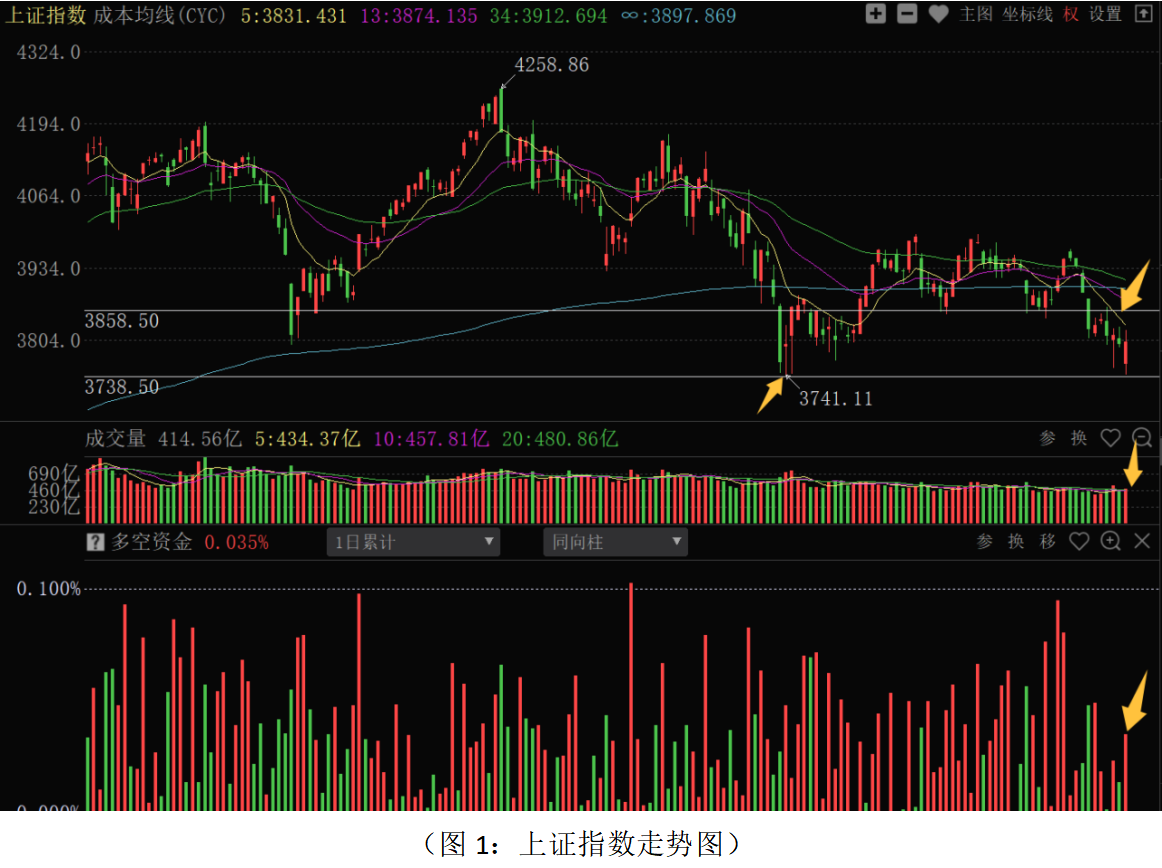
从上证指数走势来看:周二股指探底回升、小幅上涨,成交量总体萎缩,多空资金净流入106.54亿元,主力资金有一定的逢低进场动作。板块结构上,70个板块中55个板块上涨,15个板块下跌,其中船舶制造、渔业、航空军工、旅游餐饮、百货零售等板块涨幅居前,生物制药、电气电源设备、银行、西药、火电等板块跌幅居前,整体板块机会有所增加,部分防御性、超跌的科技板块有所修复。当前的探底走势,一方面市场本身处于弱势震荡阶段,整体资金有一定的观望情绪。另一方面受美国和日韩股市的调整影响,一度增加了资金的恐慌情绪。技术上,股指一度回探7月份低点位置,盘中部分宽基ETF有所放量,说明关键位置国家队或机构资金有逢低进场和护盘的动作。市场从9月底连续调整,叠加昨日早盘盘中恐慌盘的释放,短期超跌动能得到一定程度的释放,3800点下方机构资金护盘维稳的动作较为明显,叠加稳经济政策的逐步释放,政策底和资金底较为明确,市场短期调整空间有限。短期股指探底回升之后,短线面临5日成本均线和8月底、9月中旬低点位置的压力,在3850点左右。目前资金对3800点下方的逢低买入,主要是护盘的行为,托而不举。中期走势上,制约行情进一步上行的因素尚未完全解除。行情能否进一步向上拓展空间,国外因素上需要关注美联储货币政策和美债收益率的走势。目前美联储再度加息的概率降低,如果美债收益率呈现明显波段下行趋势,对外资的流出和科技成长股的承压将减弱。国内因素上,一方面后续房地产、消费政策能否进一步落地,决定市场反弹空间和高度。同时,三季报业绩开始披露,行情从之前的估值博弈转向业绩兑现阶段,会加大业绩公布的资金观望态度和个股分化。在上述影响因素没有出现明显边际好转的背景下,近期市场仍以存量博弈为主,隔夜美国股市科技股继续调整,对今日资金整体追涨积极性仍有制约,股指继续在3800点震荡和构筑阶段底部的可能性较大。今日关注9月CPI、PPI以及进出口数据,相关数据对于内需的修复力度有一定的指引。
从0Z指数走势来看:股指探底回升,多空资金净流入343.26亿元,上涨个股家数稍多于下跌家数,市场机会有所好转。周二股指下跌过程中,市场盈亏(CYS13)一度跌至-4以下,临近群体性超跌状态,说明市场做空动能得到一定程度地释放。短期走势上,中短期成本均线处于黏合状态,并且是筹码密集峰重合,短线反弹面临上方解套盘的抛压,如果主力资金不能持续进场,仍以低位震荡为主。从波段结构牛指标组来看:马股比例处于高位横盘震荡状态,牛股比例继续震荡下行,熊股数量明显抬升,说明部分强势股处于风险释放状态,但牛股数量已经下弹至8月底和9月中旬位置,也能说明强势股风险得到一定程度的释放。当前操作上应继续采取稳健策略应对,总仓位控制在五成仓位或以下,磨底阶段保持耐心,短线仓位不激进追涨,仓位控制较好的投资者可逢低适当参与超跌反弹机会,根据操盘决策做好止盈止损、快进快出。
从昨日多空资金流向来看,70个板块中54个板块资金净流入,16个板块资金净流出,整体板块主力资金进场积极性有所回升。其中元件、通信设备、传媒服务、光学光电子、航空军工、电子半导体、计算机应用、化学制品等板块资金净流入居前;证券保险、电气电源设备、银行、西药、输变电设备、汽车制造及服务、生物制药、公共事业等板块资金净流出居前。资金净流出居前的板块主要集中在有利空消息的新能源汽车板块,防御性的银行、医药、公共事业板块,以及保险板块上;资金净流入居前的板块主要集中在近期连续调整、技术严重超跌的科技成长赛道,以及订单确定性较强的军工等板块上。短期主力资金流向,一方面是以短线超跌方向为主,另一方面三季报业绩公布期,一些有业绩支撑、估值合理的品种,以及一些有政策预期或事件驱动的方向。在市场震荡磨底和三季报业绩公布阶段,业绩确定性强和估值合理的方向机会相对较大,银行、煤炭、高速公路等板块仍是资金防御性的方向,同时AI算力硬件方向中,服务器、光模块、PCB、存储芯片等高景气赛道行业中业绩增速较好、深度超跌的品种,有中线和短线逢低机会。对于高估值、纯题材品种,短线反弹后,在业绩公布期仍会有调整的风险。地产、零售等内需板块,有短线政策博弈机会,但中期基本面能否修复还需数据验证和政策的进一步发力,难有趋势性上涨机会。本周三季报业绩开始披露,选股维度上,增加业绩维度选股权重,优选关注业绩预增、估值合理、主力资金近期逆势增仓积极的品种。三季报业绩披露截至9月30日,上市公司十大流通股东的机构数据,是时效性较强的数据,应密切关注三季报中牛机构,尤其是牛私募、牛外资的最新持仓动向做好逢低选股调仓。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!