
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-11-02 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【央行、金融监管总局、证监会今日将召开会议】据业内人士透露,今日央行将与金融监管总局、证监会召集各大银行开会,研究优化股票回购增持再贷款政策。业内猜测,此次会议大概率是金融管理部门为进一步稳定市场做准备。此前有消息称,一些证券公司和基金公司接到通知,今日上午央行、证监会召开会议,研究推动支持资本市场工具使用。来源:财联社
【证监会:全力稳市场稳预期 持续提升资本市场韧性和信心】中国证监会党委书记、主席吴清10月30日主持召开党委(扩大)会议,认真传达学习习近平总书记重要讲话和党的二十届五中全会精神,研究部署贯彻落实举措。会议要求,深入学习贯彻全会精神是当前和今后一个时期的重大政治任务,证监会系统要认真组织开展宣讲解读,分层分类做好全覆盖培训,持续在解决突出问题上下功夫,推动学习宣传贯彻迅速掀起热潮,形成浓厚氛围。同时,充分发挥全面从严治党的政治引领和政治保障作用,牢固树立大局意识、系统观念,全力稳市场稳预期,深化投融资综合改革,完善全链条监管体系,持续提升资本市场韧性和信心,确保“十五五”开局之年资本市场各项任务圆满完成。来源:财联社
【国家统计局:10月份制造业采购经理指数(PMI)为49.3%】国家统计局数据显示,10月份,制造业采购经理指数(PMI)为49.3%,比上月下降0.8个百分点,制造业景气水平有所回落。从历史数据看,每年这个时段容易受季节性因素扰动,本轮回落主要是海外相关订单在上月集中释放后有所回落、长假过后消费高峰趋于平淡,叠加基础原材料行业转入淡季,属于阶段性变化。10月份制造业景气出现季节性回调,行业分化特征比较明显,装备制造、高技术制造等新动能行业延续扩张态势,对冲了传统行业下行带来的压力。从供需来看,10月制造业市场需求整体回调。新订单指数49.4%,环比下降1.1个百分点;新出口订单指数48.7%,同样有所回落。生产指数49.8%,较上月下降1.9个百分点,生产活动总体基本平稳。价格方面,制造业原材料购进价格、出厂价格涨势放缓。购进价格指数56.8%,环比回落4个百分点;出厂价格指数51.7%,回落2.3个百分点。两项指数虽有回落,但仍高于去年同期,工业品价格整体处在偏高水平。来源:财联社
【中信建投:底部形成过程,保持耐心】近期市场继续处于9月底以来的第二轮去杠杆过程中,上周A股由此前单边下跌转为高波动震荡,当前市场压力主要来自三个方面:一是中东地缘局势反复油价高位,叠加法国等经济体局部债务风险及美联储后续加息预期,海外流动性偏紧;二是海外三季报好坏参半;三是国内流动性压力尚未完全消化,绝对收益资金的减仓担忧仍在。积极信号在于,10月以来稳市资金已陆续入场。后续底部确认的关键在于稳市资金增量,以及融资资金企稳、ETF承接延续、前期领跌板块对利空不再创新低等信号能否逐步出现。历史经验表明,中期底部形成往往较为波折,保持耐心,等待做多机会。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
消息面,上周五隔夜美国股市整体下跌,科技股遭受集中抛售,全球AI逻辑出现一定的分歧,对本周AI相关的科技成长板块仍会有一定的承压。10月份PMI数据公布,数值为49.3%,重回收缩区域,显示经济是弱复苏状态。一方面是季节性因素,十一假期订单提前释放,另一方面终端需求不足,地产、基建等传统行业偏弱。同时,高新技术、装备制造等行业景气度较高,对整体宏观经济起到稳定的拉动作用,但行业结构性的分化状态,仍需政策的进一步发力,否则资本市场难有高的预期。今日央行将与金融监管总局、证监会召集各大银行开会,研究优化股票回购增持再贷款政策。业内猜测,此次会议大概率是金融管理部门为进一步稳定市场做准备,市场对稳定资本市场的政策预期增强,有助于缓解短期调整空间和政策底的确认,阶段底部能否确立和形成,还要看会议最终的政策导向和出台情况。
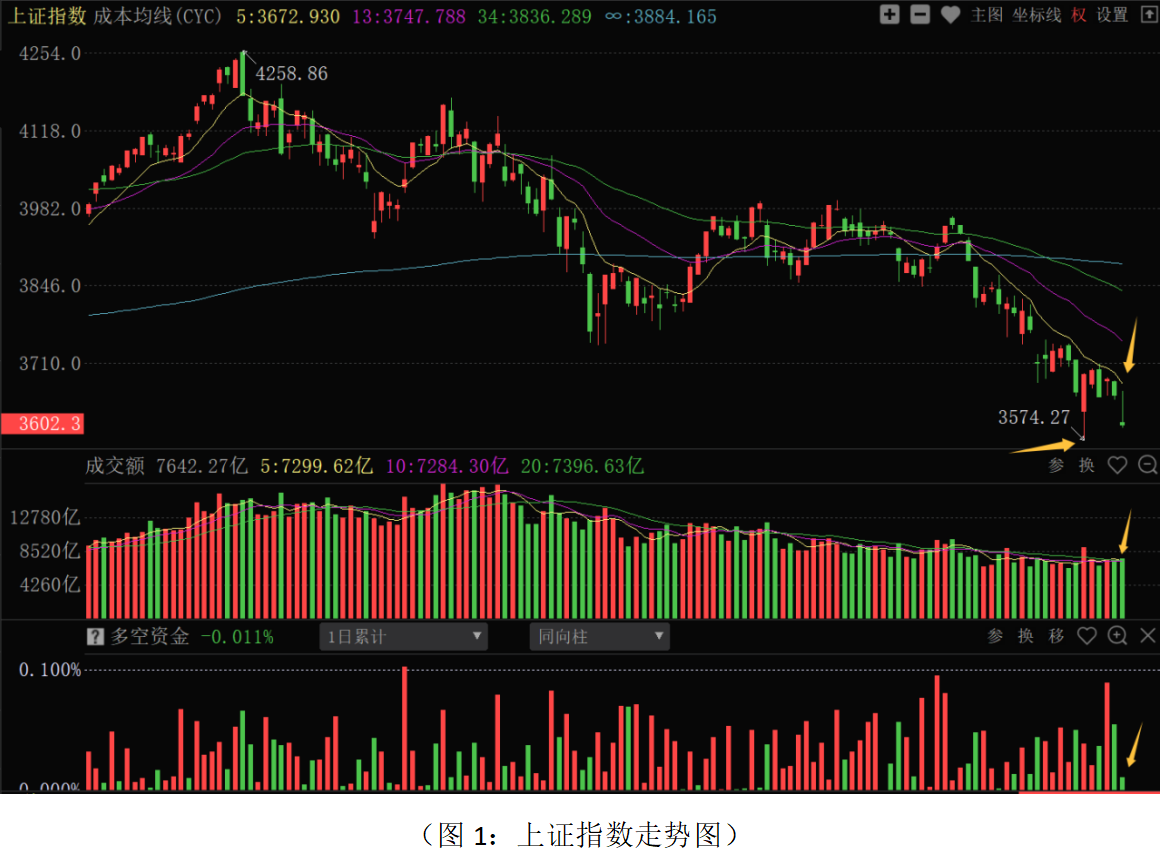
从上证指数走势来看:上周股指沿着5日成本均线震荡下行,收盘收破3600点整数关口,逼近10月23日的低点位置,整体走势较弱。板块结构上,70个板块中仅银行、白酒、航运、高速公路、渔业等7个防御性板块上涨;63个板块下跌,其中元件、电子半导体、通信设备、计算机应用、光学光电子、计算机设备、船舶制造、输变电设备等科技成长板块跌幅居前,资金保持较高的避险和防御性情绪。主要原因:首先,外部因素上,美债收益率高企,美联储加息预期不减,中东局势的扰动,叠加海外AI龙头资本开支预期的降温,外围科技股大幅调整,传导至A股市场,进一步加大科技成长板块的资金流出。其次,内部因素上,经济总体稳定增长,但内需、地产等方向没有实质性的改善和超预期政策的指引,叠加三季报业绩的密集披露,业绩风险加速释放,市场的交易情绪跌至冰点。隔夜周五美国股市科技股领跌,部分业绩不佳的上市公司业绩风险释放,同时10月份制造业PMI数据重回收缩区,对短期市场走势仍形成压制,不排除会有部分杠杆资金卖出造成恐慌性抛售的可能。截至上周五收盘,市场盈亏(CYS13)数值在-4左右,市场接近群体性超跌状态。盘面上,国家队和机构资金在ETF上的操作,仍是“托而不举”,对股指的下跌幅度有减缓的作用,尚不能扭转短期趋势。上周,证监会表示,全力稳市场稳预期持续提升资本市场韧性和信心;央行:继续实施适度宽松的货币政策,综合运用多种货币政策工具,保持流动性充裕;今日央行将与金融监管总局、证监会召集各大银行开会,研究优化股票回购增持再贷款政策, 有助于缓解短期资金的恐慌情绪,但是市场能否企稳,还需密切关注政策的释放力度。
从0Z指数走势来看:上周股指连续调整,创出7月底的新低,走势较弱。目前市场盈亏达到-7.624,市场处于较为严重的超跌状态。由于外围科技股走势疲弱,三季报业绩尾部风险的释放,短期股指仍有下探的需求。同时,可关注上证指数的市场盈亏(CYS13)数值,如果上证和0Z指数同时达到-5以下,说明蓝筹或中小盘品种均得到较大程度地释放,届时市场超跌反弹修复机会会增加。当前操作上应继续以稳健的策略应对,总仓位控制在五成以下,磨底阶段保持耐心,底仓继续持有为主;短线仓位多看少动,紧盯超跌信号和资金、政策动向做好低位进场的准备。
从昨日多空资金流向来看,70个板块中49个板块资金净流入,21个板块资金净流出,整体板块主力资金有逢低进场动作,但是总体进场力度不强。其中汽车零部件、银行、医疗器械与服务、电气电源设备、白酒、通用机械、石油化工、化工新材料等板块资金净流入居前;计算机应用、证券保险、黄金、船舶制造、通信设备、贵重金属、饲料养殖、主营房地产等板块资金净流出居前。资金净流出居前的板块主要集中在科技制造板块,和行情走势密切相关、三季报业绩波动较大的证券保险,以及受外围政策影响较大的有色金属等板块上;资金净流入居前的板块主要集中在机器人相关板块,高股息的银行,部分防御性的消费板块,以及和国际油价走势相关的石油化工等板块上,资金总体维持一定的避险情绪。由于市场弱势走势,内外部因素对超跌较大程度超跌的科技板块形成压制,短期市场难以形成整体反弹修复的走势。盘中急跌之后,部分业绩增长较好、估值匹配的品种会有资金回补,但在资金追涨意愿不足的背景下,难以形成有效的热点机会。眼下选股上,应做好中线底仓和短线浮动仓位的不同策略选股应对,中线底仓一方面关注高股息方向,如银行、公共事业、电信运营商、煤炭等方向,但是也要注意市场出现超跌反弹后高股息品种震荡调整的可能,应在震荡中低吸配置;另一方面,可关注科技板块方向,三季报业绩兑现明确、估值合理的品种,尤其是有牛私募、牛外资增仓的方向重点关注。对于以下方向需要谨慎操作,首先是高估值、没有业绩支撑的纯题材炒作的品种;其次是行业景气度相对较差的传统行业,如地产、消费等。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!